É possível obter financiamento imobiliário nos EUA sem morar no país?
Sim. Estrangeiros e não residentes podem encontrar opções de financiamento imobiliário nos EUA para comprar imóveis no país, mesmo sem possuir uma vida financeira estabelecida nos Estados Unidos.
Mas conseguir um financiamento não depende apenas de ter dinheiro para a entrada ou de escolher um imóvel dentro do orçamento.
A instituição financeira pode analisar a renda, o patrimônio, a capacidade de pagamento, o histórico financeiro, a origem dos recursos, o imóvel escolhido e a finalidade da compra. Por isso, as condições oferecidas a um estrangeiro que vive fora dos EUA podem ser diferentes das encontradas por quem já reside no país.
Nesse processo, algumas perguntas são fundamentais: quem pode conseguir financiamento, quais documentos podem ser exigidos e como funciona o processo até a compra do imóvel?
Entender essas etapas antes de escolher uma propriedade ajuda o comprador a saber o que esperar e a avaliar se o financiamento é compatível com seu objetivo.
Quem pode conseguir financiamento imobiliário nos EUA?
Não é preciso ser cidadão americano ou morar nos Estados Unidos para solicitar um financiamento imobiliário. No entanto, isso não significa que todos os compradores terão acesso às mesmas condições.
A instituição financeira pode analisar diferentes aspectos da situação do comprador, como renda, patrimônio, capacidade de pagamento, histórico financeiro, origem dos recursos e finalidade da compra.
O próprio imóvel também entra nessa análise. Uma propriedade destinada à moradia pode seguir critérios diferentes de uma propriedade comprada para gerar renda, por exemplo.
Para quem vive fora dos Estados Unidos, a forma de comprovar renda e patrimônio também pode ser diferente. Por isso, dois compradores estrangeiros podem procurar imóveis semelhantes e, ainda assim, receber condições diferentes.
Quais documentos podem ser exigidos?
Não existe uma lista única de documentos para todos os financiamentos. As exigências variam conforme a instituição financeira, o programa escolhido e o perfil do comprador.
Para estrangeiros e não residentes, podem ser solicitados documentos como:
- documento de identificação;
- comprovantes de renda;
- declarações fiscais;
- extratos bancários;
- documentos que comprovem patrimônio;
- comprovantes da origem dos recursos utilizados na compra.
Quem trabalha por conta própria, possui empresa ou tem diferentes fontes de renda pode precisar apresentar documentação complementar.
O objetivo é permitir que a instituição financeira verifique a situação financeira do comprador e sua capacidade de assumir o financiamento.
Por isso, mais importante do que seguir uma lista fixa é estar preparado para apresentar informações completas, coerentes e compatíveis com a realidade financeira apresentada.
Como funciona o financiamento imobiliário nos EUA?
O financiamento imobiliário nos EUA segue algumas etapas até a conclusão da compra. Em linhas gerais, o comprador utiliza recursos próprios para pagar uma parte do valor do imóvel e solicita financiamento para o restante. Se aprovado, o valor financiado é pago em parcelas, acrescidas dos juros previstos no contrato, e o próprio imóvel serve como garantia da operação.
Para quem compra como estrangeiro ou não residente, entender essa sequência é importante. A escolha do imóvel não precisa ser o primeiro passo: antes, é recomendável conhecer a capacidade de financiamento e entender quais condições podem estar disponíveis para o seu perfil.
De forma geral, o processo pode envolver pré-qualificação, pré-aprovação, escolha do imóvel, inspeção e avaliação, análise final do financiamento e closing.
1. Pré-qualificação
A pré-qualificação fornece uma estimativa inicial de quanto o comprador poderia financiar. Ela costuma ser baseada nas informações financeiras apresentadas inicialmente e ajuda a estabelecer uma faixa de preço para a busca do imóvel.
É importante não confundir pré-qualificação com aprovação: ela é apenas uma estimativa inicial e não garante a concessão do financiamento.
Por isso, a pré-qualificação pode ser útil para ter uma primeira noção do orçamento, mas ainda não representa uma análise completa da situação financeira do comprador.
2. Pré-aprovação
Na pré-aprovação (pre-approval), a instituição financeira analisa informações e documentos do comprador para avaliar de forma mais concreta sua capacidade de financiamento.
Além de ajudar a definir o orçamento para a compra, uma pré-aprovação pode fortalecer a proposta apresentada ao vendedor, pois demonstra que o comprador já passou por uma análise financeira inicial.
Ainda assim, a pré-aprovação não significa que o financiamento esteja definitivamente aprovado. A instituição pode realizar novas verificações antes da conclusão da operação, especialmente depois que o imóvel for escolhido.
3. Escolha do imóvel e apresentação da oferta
Com uma ideia mais clara do valor que poderá financiar, o comprador escolhe o imóvel e apresenta uma proposta.
A finalidade da compra também pode influenciar as condições do financiamento. Uma propriedade destinada à moradia pode seguir critérios diferentes de uma propriedade comprada para gerar renda, por exemplo. Para quem ainda avalia alternativas de moradia, entender como alugar um imóvel nos EUA também pode ajudar na comparação antes de assumir um financiamento.
Se a oferta for aceita, a transação segue para as etapas de verificação do imóvel e análise final do financiamento.
4. Inspeção e avaliação do imóvel
A inspeção verifica as condições físicas da propriedade e pode identificar problemas que precisam ser considerados antes da conclusão da compra.
Já a avaliação (appraisal) procura determinar o valor do imóvel para fins do financiamento.
São processos diferentes: a inspeção avalia as condições físicas da propriedade, enquanto a avaliação determina seu valor para a operação de financiamento.
5. Análise final do financiamento
Depois que o imóvel é escolhido, a instituição financeira realiza uma verificação mais completa para confirmar as informações apresentadas pelo comprador e as condições da operação.
Podem ser verificadas renda, patrimônio, movimentação financeira, origem dos recursos e outros documentos exigidos.
Se essa etapa for concluída de forma satisfatória, o financiamento pode avançar para o closing, o fechamento da compra.
Quem pode conseguir financiamento e quais opções existem?
As opções de financiamento imobiliário nos EUA podem variar conforme o perfil do comprador, seu histórico financeiro, o imóvel e a finalidade da compra.
Para estrangeiros e não residentes que vivem fora dos Estados Unidos, existem modalidades que podem considerar informações financeiras obtidas fora do país, mesmo quando o comprador não possui histórico de crédito americano.
Foreign National
O financiamento Foreign National é uma das opções disponíveis para estrangeiros que vivem fora dos Estados Unidos e desejam financiar um imóvel no país.
Como esses compradores podem não possuir histórico de crédito americano, a instituição financeira pode utilizar outras informações para avaliar sua situação financeira e capacidade de pagamento.
As condições, porém, não são iguais para todos e podem variar conforme a instituição, o perfil do comprador e as características do imóvel.
Non-QM
Non-QM significa Non-Qualified Mortgage. O termo se refere a financiamentos que não seguem determinados critérios utilizados nos chamados Qualified Mortgage.
Alguns programas Non-QM utilizam formas alternativas de avaliar a capacidade financeira do comprador e podem considerar situações que não se encaixam perfeitamente nos modelos tradicionais.
Isso não significa aprovação automática. Cada instituição define seus próprios critérios, documentos e condições.
E quem já mora nos Estados Unidos?
Quem reside no país e possui histórico de crédito americano pode encontrar outras modalidades de financiamento.
Nesse caso, fatores como histórico de crédito, renda, dívidas e características do imóvel podem ter um peso importante na análise.
O tipo de imóvel e a finalidade da compra também importam
As condições do financiamento também podem mudar conforme o imóvel e o objetivo da aquisição.
Uma propriedade destinada à moradia pode ser analisada de maneira diferente de uma propriedade comprada para aluguel, por exemplo.
Por isso, antes de procurar um financiamento, é importante definir três pontos:
quem está comprando, qual imóvel pretende adquirir e qual será a finalidade da compra.
Quanto dinheiro é preciso ter para financiar um imóvel nos EUA?
A entrada (down payment) é a parte do valor do imóvel paga pelo comprador com recursos próprios. O restante, se o financiamento for aprovado, pode ser financiado.
Não existe um percentual único de entrada para todos os compradores. O valor pode variar conforme o perfil financeiro, o tipo de imóvel, a finalidade da compra e as condições oferecidas pela instituição financeira.
Mas a entrada não é o único valor que precisa estar disponível.
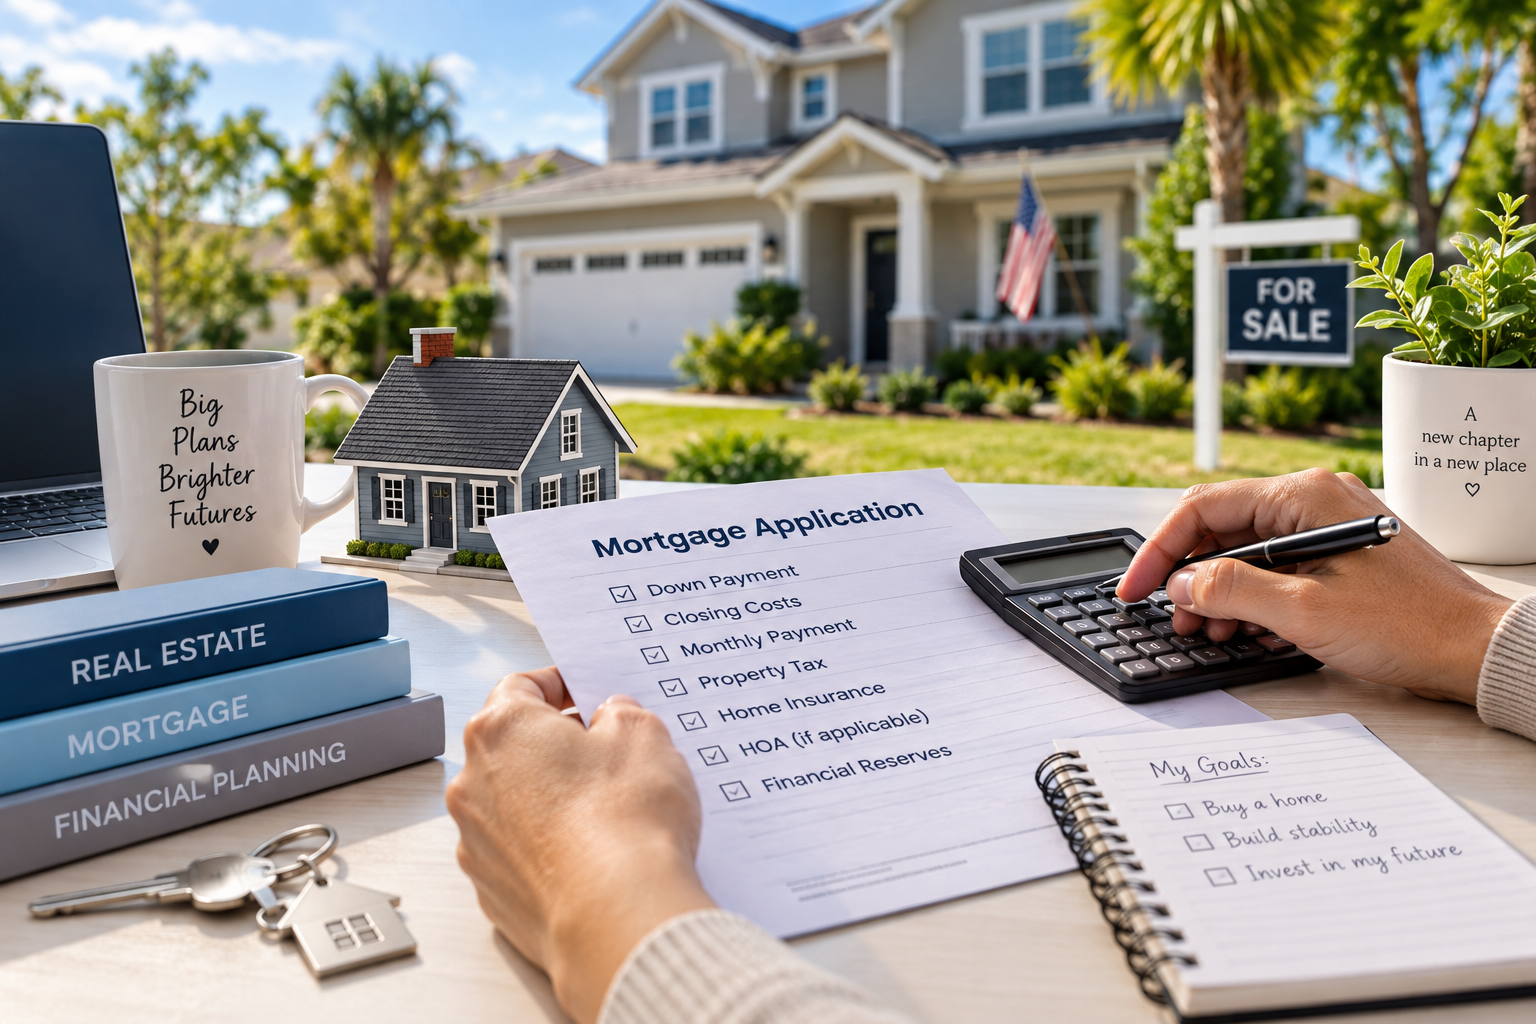
Alguns financiamentos também podem exigir que o comprador demonstre possuir reservas financeiras. Essas reservas ajudam a comprovar que existe dinheiro disponível para manter os pagamentos e as despesas do imóvel mesmo diante de imprevistos.
A exigência varia conforme o financiamento, a instituição, o perfil do comprador e o imóvel. Por isso, ao planejar a compra, é importante considerar não apenas o valor da entrada, mas também os recursos que precisarão permanecer disponíveis depois dela.
Quanto custa manter um imóvel financiado?
O valor da parcela não representa necessariamente o custo total de manter a propriedade.
Dependendo do imóvel e da localização, podem existir despesas como:
- Property tax: imposto sobre a propriedade;
- seguro residencial: cobertura do imóvel;
- HOA: taxa cobrada em determinadas comunidades;
- CDD: cobrança existente em algumas comunidades planejadas;
- manutenção e reparos.
Esses valores podem variar bastante. Por isso, dois imóveis com preços semelhantes podem representar compromissos financeiros mensais diferentes.
Na Flórida, por exemplo, o seguro residencial merece atenção especial, pois seu custo pode variar conforme características como localização, idade e condição do imóvel, tipo de cobertura e franquia.
O property tax também deve ser analisado antes da compra, já que o valor pode variar conforme a região e a situação específica da propriedade.
E se o imóvel for comprado para gerar renda?
Quando o objetivo é alugar o imóvel, a análise precisa considerar mais do que a parcela do financiamento.
Impostos, seguro, HOA ou CDD, manutenção e períodos sem aluguel podem reduzir o valor efetivamente obtido com a propriedade. Se a intenção for comprar, reformar e revender o imóvel, veja também House Flipping nos EUA.
Por isso, o aluguel recebido não deve ser comparado apenas com a parcela do financiamento. É necessário considerar os principais custos da propriedade para entender o resultado real da operação.
Se o objetivo for morar nos Estados Unidos, os custos do imóvel também devem ser analisados junto às demais despesas de vida no país. Para isso, vale consultar nosso guia sobre custo de vida nos EUA.
Financiamento imobiliário nos EUA em 2026: vale a pena?
Depois de entender como funciona o financiamento, fica mais fácil perceber que a aprovação do crédito é apenas uma parte da decisão.
Antes de avançar, o comprador precisa considerar o conjunto da operação:
- quanto terá de desembolsar inicialmente;
- quanto ficará comprometido mensalmente;
- quais custos adicionais existirão;
- quanto precisará manter em reservas;
- e se tudo isso é compatível com seu objetivo.
A análise também muda conforme a finalidade da compra. Quem pretende morar no imóvel terá uma realidade diferente de quem pretende alugá-lo ou adquirir uma propriedade para outra finalidade.
Por isso, não existe uma resposta única para a pergunta: “vale a pena financiar um imóvel nos EUA?”
O que realmente importa?
Mais do que procurar simplesmente a menor taxa de juros ou tentar obter o maior financiamento possível, o ponto principal é entender quanto a operação realmente custará e se ela continuará fazendo sentido depois da compra.
Para estrangeiros, esse planejamento pode exigir ainda mais atenção, já que a documentação, as condições do financiamento e alguns custos podem ser diferentes daqueles encontrados por quem já possui uma vida financeira estabelecida nos Estados Unidos.
No fim, a melhor decisão não é necessariamente financiar o máximo que o banco aceita.
É encontrar uma estrutura que permita realizar a compra sem transformar o financiamento em uma fonte de pressão financeira no futuro.
Conclusão
O financiamento imobiliário nos EUA em 2026 pode ser uma alternativa para estrangeiros e não residentes que desejam comprar um imóvel no país. No entanto, a aprovação do crédito é apenas uma parte da decisão.
Antes de assumir um financiamento, é importante avaliar a entrada, os closing costs, as parcelas, os custos de manutenção e as reservas que precisarão permanecer disponíveis depois da compra.
Também é fundamental considerar a finalidade do imóvel. Uma propriedade para moradia pode exigir uma análise diferente daquela destinada ao aluguel ou a outra finalidade.
Por isso, mais do que saber se é possível financiar um imóvel nos Estados Unidos, a pergunta mais importante é se as condições do financiamento fazem sentido para o orçamento e para o objetivo da compra.
Uma análise cuidadosa dos custos e das condições oferecidas ajuda o comprador a tomar uma decisão mais consciente e a evitar que uma aquisição aparentemente viável se transforme em um compromisso financeiro maior do que o esperado.
FAQ — Financiamento Imobiliário nos EUA
Estrangeiro pode financiar um imóvel nos EUA?
Sim. Estrangeiros e não residentes podem encontrar opções de financiamento imobiliário nos EUA. As condições e exigências, porém, podem ser diferentes das oferecidas a quem já possui histórico financeiro no país.
É preciso morar nos EUA para conseguir financiamento imobiliário?
Não necessariamente. Existem financiamentos disponíveis para compradores que vivem fora dos Estados Unidos, embora a comprovação de renda, patrimônio e capacidade de pagamento possa seguir critérios específicos.
Quanto é preciso dar de entrada para financiar um imóvel nos EUA?
Não existe um percentual único de entrada. O valor depende do perfil do comprador, do imóvel, da finalidade da compra e das condições oferecidas pela instituição financeira.
Além da entrada, quais outros valores preciso ter?
É importante considerar as closing costs, possíveis reservas financeiras e os custos relacionados à manutenção do imóvel, como property tax, seguro, HOA e manutenção.
O vendedor pode pagar parte das closing costs?
Em determinadas situações, sim. O vendedor pode oferecer um seller credit para ajudar com custos permitidos no fechamento, conforme a negociação e as regras do financiamento.
Financiar um imóvel nos EUA vale a pena?
Não existe uma resposta única. A decisão depende do custo total da operação, da capacidade de pagamento, das reservas disponíveis e do objetivo da compra. O mais importante é avaliar se o financiamento continua sendo confortável depois de considerar todas as despesas do imóvel.

1 thought on “Financiamento Imobiliário nos EUA em 2026: Como Funciona e Quem Pode Conseguir”